Domain prägerolle.de kaufen?
Wir ziehen mit dem Projekt
prägerolle.de um.
Sind Sie am Kauf der Domain
prägerolle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prägerolle.de kaufen?
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **

Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
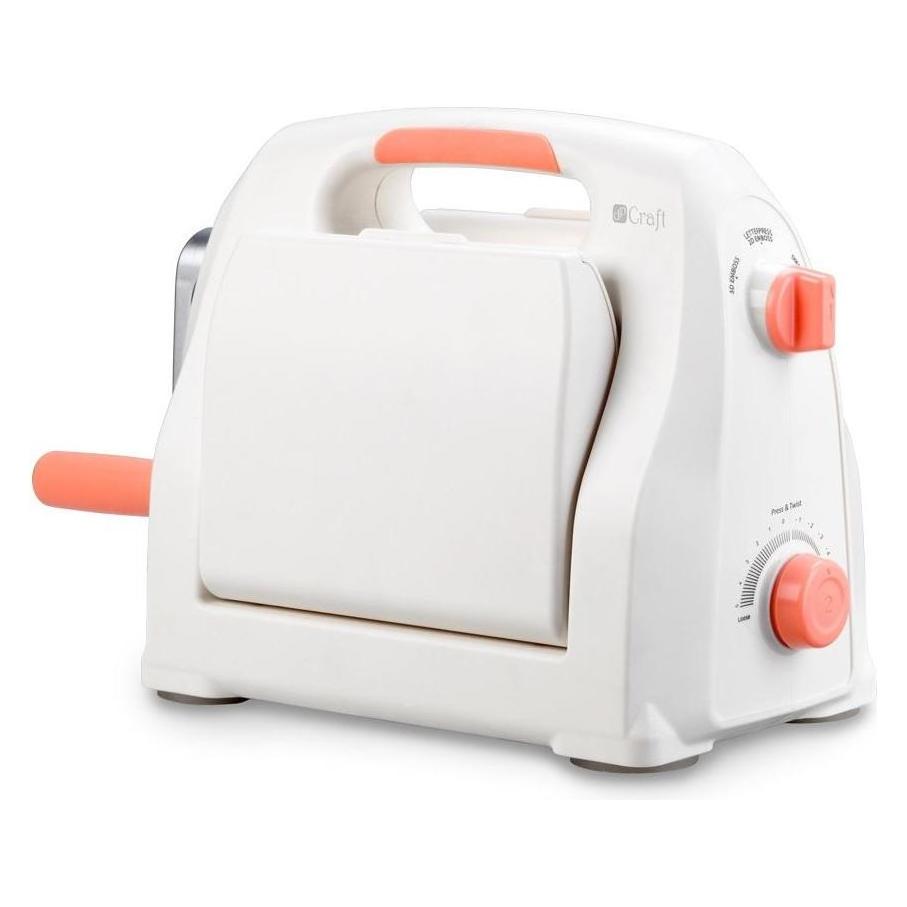
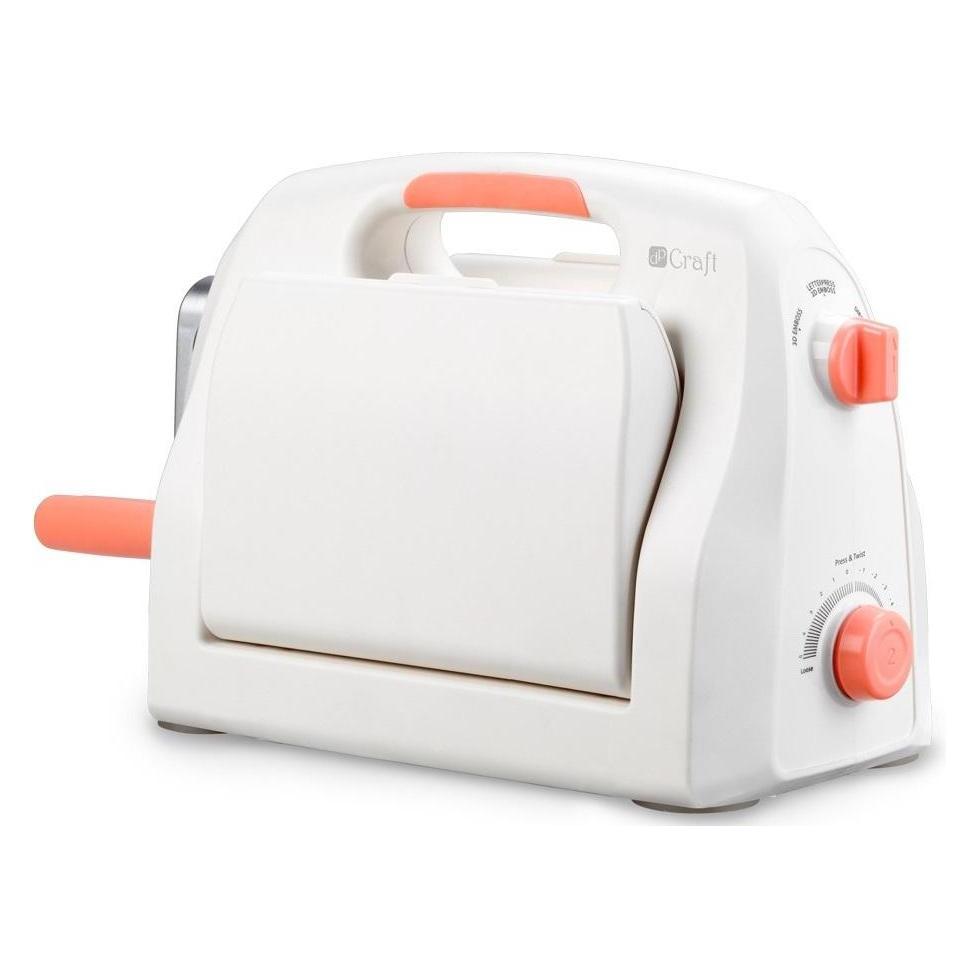
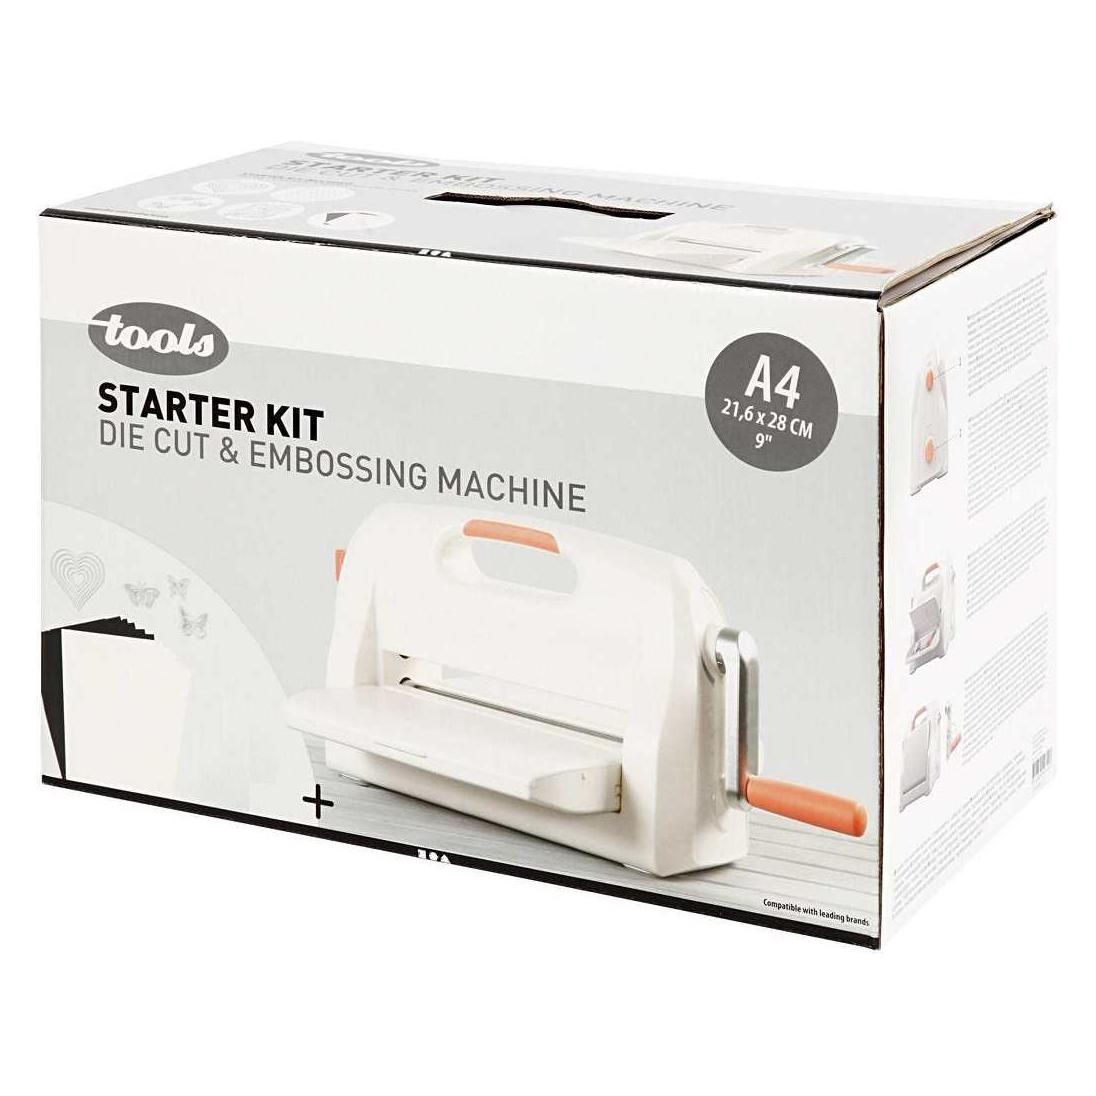
Stanz- und Prägemaschine A4, Starter-SetHochwertige Stanz- und Prägemaschine zum Stanzen und Prägen bis zum Format DIN A4, Breite Öffnung: 22,5 cm. Inhalt: 1 Stanz- und Prägemaschine A4, 1 Basisplatte weiß 22 x 32 cm, 13 mm stark, 2 Stanzplatten transparent 22 x 32 cm, 3 mm stark, 1 Stanzplatte transparent 22 x 32 cm, 2 mm stark, 1 Prägematte schwarz 21,5 x 32 cm, 2,5 mm stark, 1 Prägeschablone Happy Birthday 12,6 x 17,8 cm, 1 Stanzschablonen-Set Kreise mit 5 Stanzen 2,5–7,6 cm Ø, Anleitung.Stanzt Papier, Karton, Filz, Moosgummi, Kork, Stoff, dünnes Leder uvm.für viele gängige Stanz- und Prägeschablonen geeignethochwertige Verarbeitung – Zahnräder aus MetallAntirutsch-Füße für sicheren Stand159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
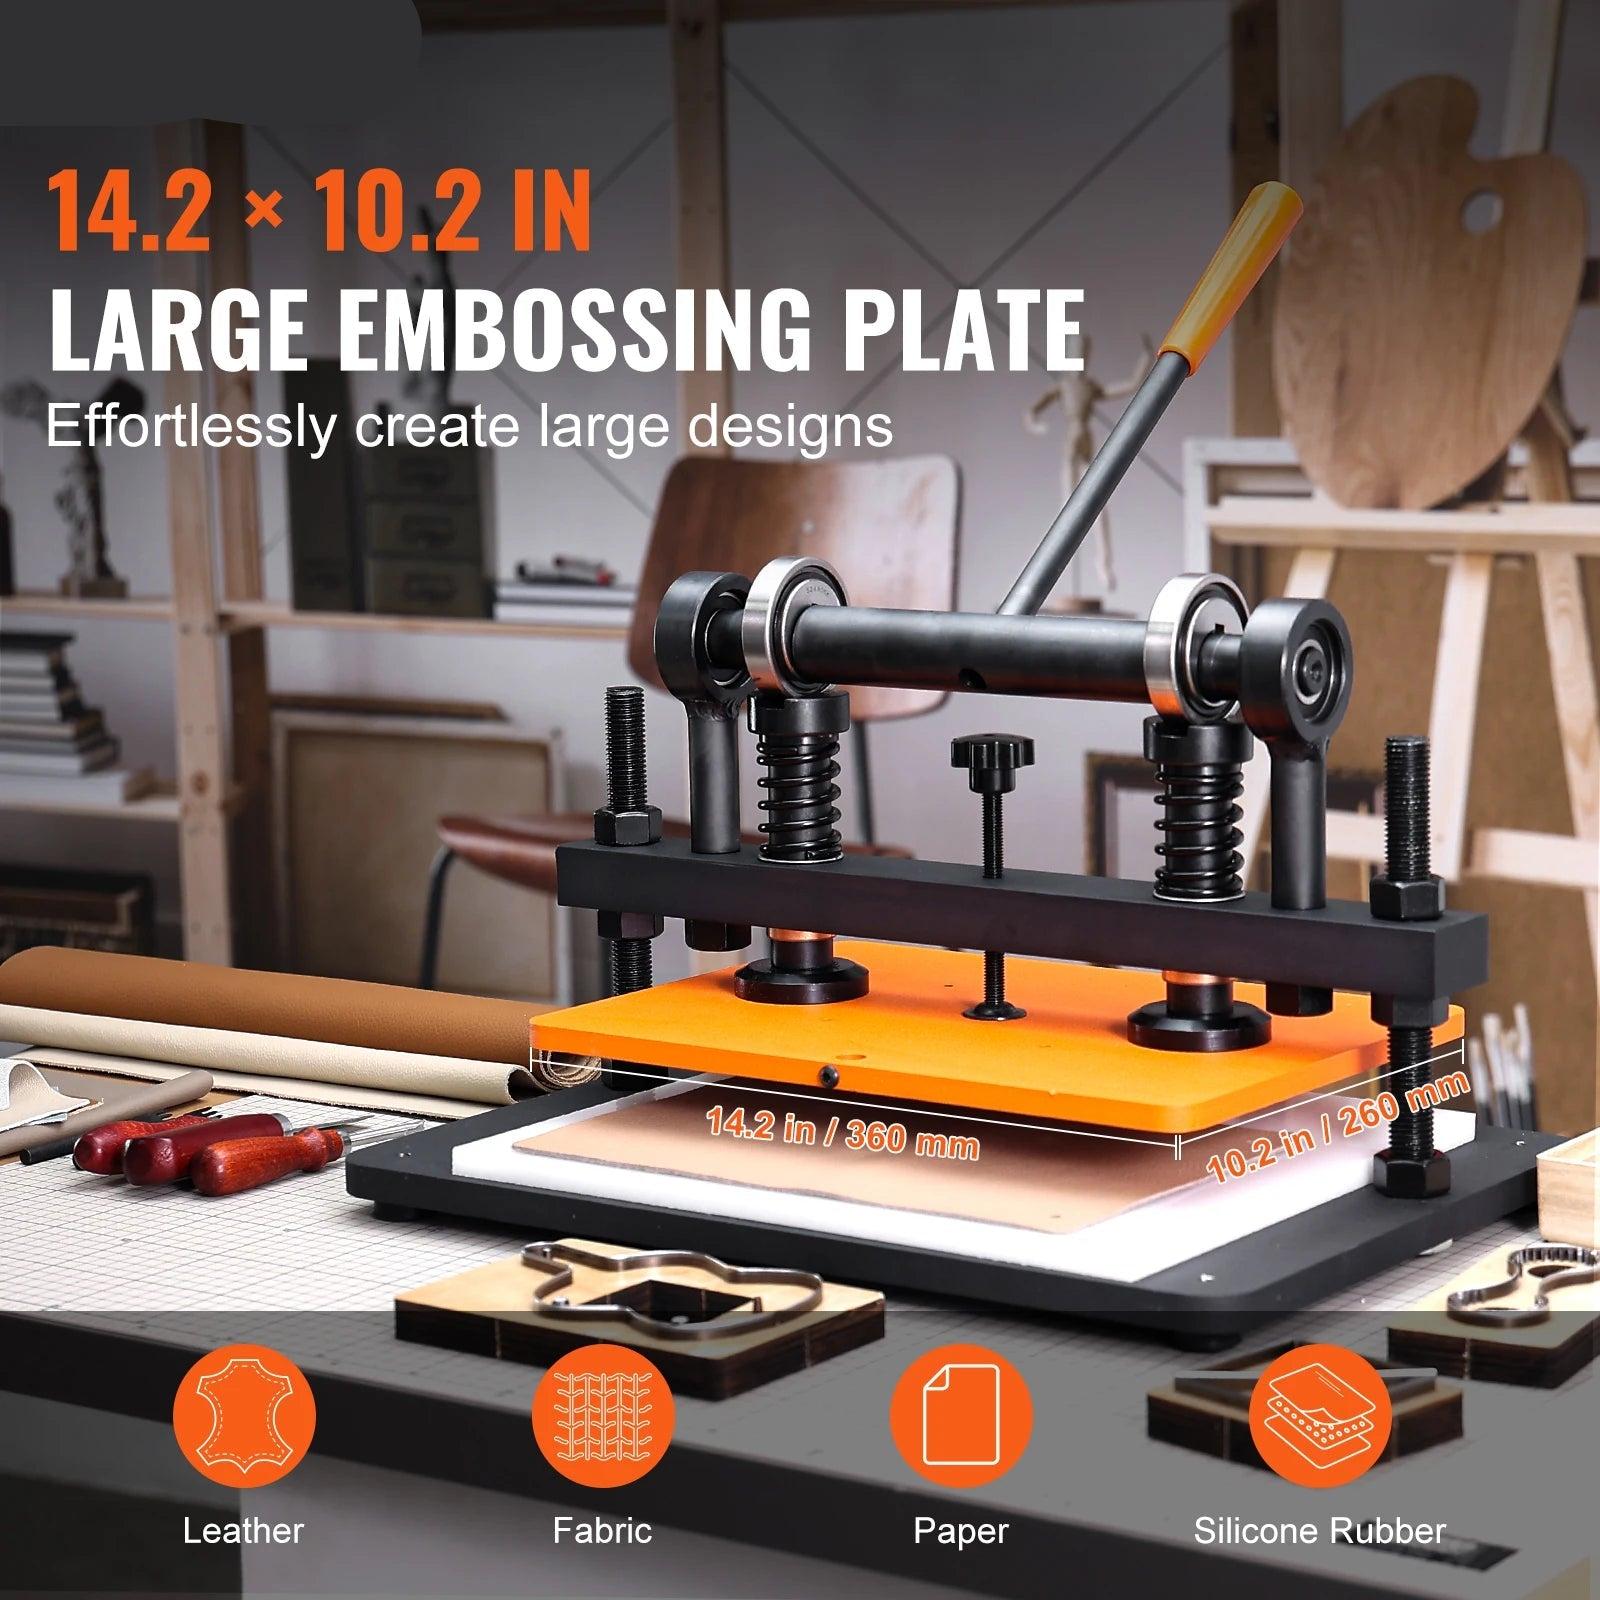
Prägemaschine - Prägung für Leder - Stanzmaschine - Prägevorlagen - Lederschneidemaschine - 28 x 14 cmBeschreibung 1: Die Prägemaschine ist eine leistungsstarke und vielseitige Stanzmaschine zum Prägen von Leder und zum Schneiden von Leder. Die Größe der Prägeplatte beträgt 280 x 140 mm, was ausreichend Platz bietet, um eine breite Palette von Designs und Mustern auf Leder aufzubringen. Mit einer maximalen Tragfähigkeit von 1,5 Tonnen (3306 lb) kann die Maschine schwere Lasten tragen und eignet sich daher für den professionellen Einsatz in der Lederverarbeitung. Der maximale einstellbare Pressdruck von 12 mm ermöglicht es, verschiedene Texturen und Tiefen zu prägen, je nach gewünschter Optik. Beschreibung 2: Diese Ledermaschine ist ideal zum Erstellen detaillierter Muster und Designs auf Leder, mit einer maximalen Produktgröße von 380 x 320 x 475 mm. Die Maschine ist auf Langlebigkeit und Präzision ausgelegt, mit einem robusten Rahmen, der den Einsatz hoher Kräfte ermöglicht, ohne die Qualität des Ergebnisses zu beeinträchtigen. Spezifikationen: Artikelmodellnummer: PGYHJ2814 Größe der493,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stanz- und Prägemaschine A5, Starter-SetKompakte, hochwertige Stanz- und Prägemaschine, zum Stanzen und Prägen bis zum Format DIN A5, Breite Öffnung: 15,8 cm. Inhalt: 1 Stanz- und Prägemaschine A5, 1 Basisplatte weiß 15 x 20 cm, 13 mm stark, 2 Stanzplatten trasparent 15 x 19,7 cm, 3 mm stark, 1 Stanzplatte transparent 15 x 19,7 cm, 5 mm stark, 1 Prägematte schwarz 14,5 x 19,7 cm, 2,5 mm stark, 1 Prägeschablone Punkte 10,6 x 15 cm, 8 Stanzschablonen Kreise aus Metall, 4–10 cm Ø, Anleitung.Stanzt Papier, Karton, Filz, Moosgummi, Kork, Stoff, dünnes Leder uvm.für viele gängige Stanz- und Prägeschablonen geeignethochwertige Verarbeitung – Zahnräder aus MetallAntirutsch-Füße für sicheren Stand99,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stanz- und Prägemaschine A4, Starter-SetHochwertige Stanz- und Prägemaschine zum Stanzen und Prägen bis zum Format DIN A4, Breite Öffnung: 22,5 cm. Inhalt: 1 Stanz- und Prägemaschine A4, 1 Basisplatte weiß 22 x 32 cm, 13 mm stark, 2 Stanzplatten transparent 22 x 32 cm, 3 mm stark, 1 Stanzplatte transparent 22 x 32 cm, 2 mm stark, 1 Prägematte schwarz 21,5 x 32 cm, 2,5 mm stark, 1 Prägeschablone Happy Birthday 12,6 x 17,8 cm, 1 Stanzschablonen-Set Kreise mit 5 Stanzen 2,5–7,6 cm Ø, Anleitung.Stanzt Papier, Karton, Filz, Moosgummi, Kork, Stoff, dünnes Leder uvm.für viele gängige Stanz- und Prägeschablonen geeignethochwertige Verarbeitung – Zahnräder aus MetallAntirutsch-Füße für sicheren Stand159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Aufwendungen Kosten?
Was sind Aufwendungen Kosten? Aufwendungen sind Ausgaben, die im Rahmen der betrieblichen Leistungserstellung anfallen, wie zum Beispiel Materialkosten, Personalkosten oder Mietkosten. Kosten hingegen beinhalten zusätzlich zu den Aufwendungen auch den Werteverzehr von Gütern und Dienstleistungen im Produktionsprozess. Kosten sind somit ein Teil der Aufwendungen und umfassen alle Ressourcen, die für die Erstellung von Gütern oder Dienstleistungen verbraucht werden. In der Kostenrechnung werden Aufwendungen in Kosten umgewandelt, indem sie den verschiedenen Kostenträgern zugeordnet werden. **
-
Sind Abschreibungen betriebliche Aufwendungen?
Sind Abschreibungen betriebliche Aufwendungen? Abschreibungen sind keine direkten Zahlungsausgaben, sondern die Verteilung der Anschaffungskosten eines Vermögensgegenstandes über dessen Nutzungsdauer. Sie stellen somit keinen direkten Abfluss von liquiden Mitteln dar. Dennoch werden Abschreibungen in der Gewinn- und Verlustrechnung als Aufwand verbucht, da sie den Wertverlust des Vermögensgegenstandes über die Zeit widerspiegeln. Somit sind Abschreibungen zwar betriebliche Aufwendungen, aber sie beeinflussen nicht direkt den Zahlungsmittelbestand des Unternehmens. **
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Atmosphere R4 gold. Relief-LeuchtglobusAtmosphere R4 gold. Relief-Leuchtglobus , Tischglobus mit 3-D-Oberfläche, Doppelbild, dunkler Holzfuß, Metallmeridian , Server-Kabel & -Adapter > Server, Clients & Terminals , Erscheinungsjahr: 201307, Produktform: Globus, Beilage: Silberfarbener Metallmeridian, Naturholzfuß, Titel der Reihe: Reliefglobus##, Keyword: Globus mit Licht; Globus mit Struktur; fühlbare Oberfläche, Fachschema: Globus, Fachkategorie: Reisen und Urlaub~Kinder, Jugendliche und Bildung, Region: Welt, Warengruppe: NB/Globen, Fachkategorie: Atlanten und Weltkarten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Sender’s product category: NONBO, Verlag: Raethgloben 1917 Verlags, Verlag: Raethgloben 1917 Verlags, Verlag: Rthgloben 1917 Verlags GmbH, Länge: 350, Breite: 321, Höhe: 475, Gewicht: 1840, Durchmesser: 300, Produktform: Globus, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel, WolkenId: 1125843110,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Relief-Leuchtglobus (FR 30 10)Relief-Leuchtglobus (FR 30 10) , Kartenbild: Physikalisch / Politisch , Server-Kabel & -Adapter > Server, Clients & Terminals , Erscheinungsjahr: 200505, Produktform: Globus, Beilage: Kirschbaumfarbener Holzfuß, silberfarbener Metallmeridian., Titel der Reihe: Reliefglobus##, Keyword: 3D; Leuchtglobus 3D; Räth Globus, Fachschema: Globus, Fachkategorie: Reisen und Urlaub, Warengruppe: NB/Globen, Fachkategorie: Atlanten und Weltkarten, Text Sprache: ger, UNSPSC: 49059000, Warenverzeichnis für die Außenhandelsstatistik: 49059000, Sender’s product category: NONBO, Verlag: Raethgloben 1917 Verlags, Verlag: Raethgloben 1917 Verlags, Verlag: Rthgloben 1917 Verlags GmbH, Länge: 450, Breite: 350, Höhe: 500, Gewicht: 2320, Durchmesser: 300, Produktform: Globus, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: ITALIEN (IT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0050, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.